ゆうちょデビットは使えない?噂の真相と評判を徹底検証【2026】
日本全国津々浦々に広がる郵便局の強固なネットワークと、圧倒的な口座数を誇るゆうちょ銀行。その口座直結型決済として定着した「ゆうちょデビット」ですが、ネット上の検索窓には今なお「使えない」「デメリット」「審査」といった不穏なキーワードが並びます。キャッシュレス決済が生活インフラとなった2026年の現在、なぜこのような疑問や不満が後を絶たないのでしょうか。
与信審査が不要で、使ったその瞬間に口座から引き落とされる利便性を備える一方で、利用者を戸惑わせる特有の決済制限や、クレジットカードとの明確な還元格差が存在します。長年にわたり金融・決済現場を取材してきたジャーナリストの視点から、ネット上に渦巻く噂の真相、実際の使い勝手、そして賢い活用法まで、客観的なデータとともに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「使えない」という噂の核心は、ガソリンスタンドや月額サブスク、深夜メンテなどデビット特有の加盟店制限にある。
- 要点2:審査なし・年会費永年無料で持てる手軽さがある反面、通常還元率は0.25%と高還元クレカに見劣りする。
- 要点3:通帳アプリとの即時連携による家計管理力は抜群であり、「使いすぎ防止・借金ゼロ」を最重視する層に最適。
【真相究明】ゆうちょデビットは本当に使えない?噂の正体と決済制限の罠
ネットの掲示板やSNSで頻繁に見かける「レジで出したら決済できなかった」「オンライン決済で弾かれた」という書き込み。この現象の背景には、利用者の知識不足だけでなく、ゆうちょデビットが抱える構造的な仕様が存在します。取材を進めると、ゆうちょデビットが使えない理由には明確な5大パターンがあることが浮き彫りになりました。
第一の壁は「デビットカード非対応加盟店」の存在です。国際ブランドとしてVisaを搭載しているものの、すべてのVisa加盟店でクレジットカードと全く同じように決済できるわけではありません。とりわけ利用者の不満が集中するのが以下の決済現場です。
- 高速道路料金所・ETC決済:即時決済の処理スピードが追いつかないため、デビット全般で原則利用不可となっています。
- ガソリンスタンド:給油時点では最終金額が確定しないため、一部のスタンドでは残高拘束トラブルを嫌い、最初から決済を遮断しています。
- 一部の月額課金・サブスクリプション:電気・ガスなどの公共料金や動画配信サービス、格安SIMの通信料など、定期的な自動引き落としにおいて「デビットカード不可」と規約で定めている事業者が存在します。
- 機内販売やオフライン決済端末:通信を行わずに端末単体で売り上げを記録するオフライン決済では、口座残高を即座に確認できないため利用を拒絶されます。
第二の壁は、システムメンテナンスです。ゆうちょ銀行では定期的に勘定系システムの保守を行っており、特に深夜帯や日曜日から月曜日にかけての未明など、オンライン取引が一時的に休止する時間帯が存在します。現金を持ち歩かず、この時間帯にコンビニ決済やタクシー決済を試みたユーザーが決済エラーに直面し、「突然使えなくなった」と報告するケースが後を絶ちません。
そして第三の要因が、ゆうちょデビット利用限度額の設定と口座残高の混同です。ゆうちょデビットは初期設定の段階で、防犯上の観点から1日あたりの限度額が低めに設定されていることがあります。残高が十分にあるにもかかわらず高額家電などを購入しようとして弾かれるケースや、単純に総合口座の残高以上の買い物をしようとしたケースが、ネット上で「原因不明の決済拒否」として語り継がれている側面があります。
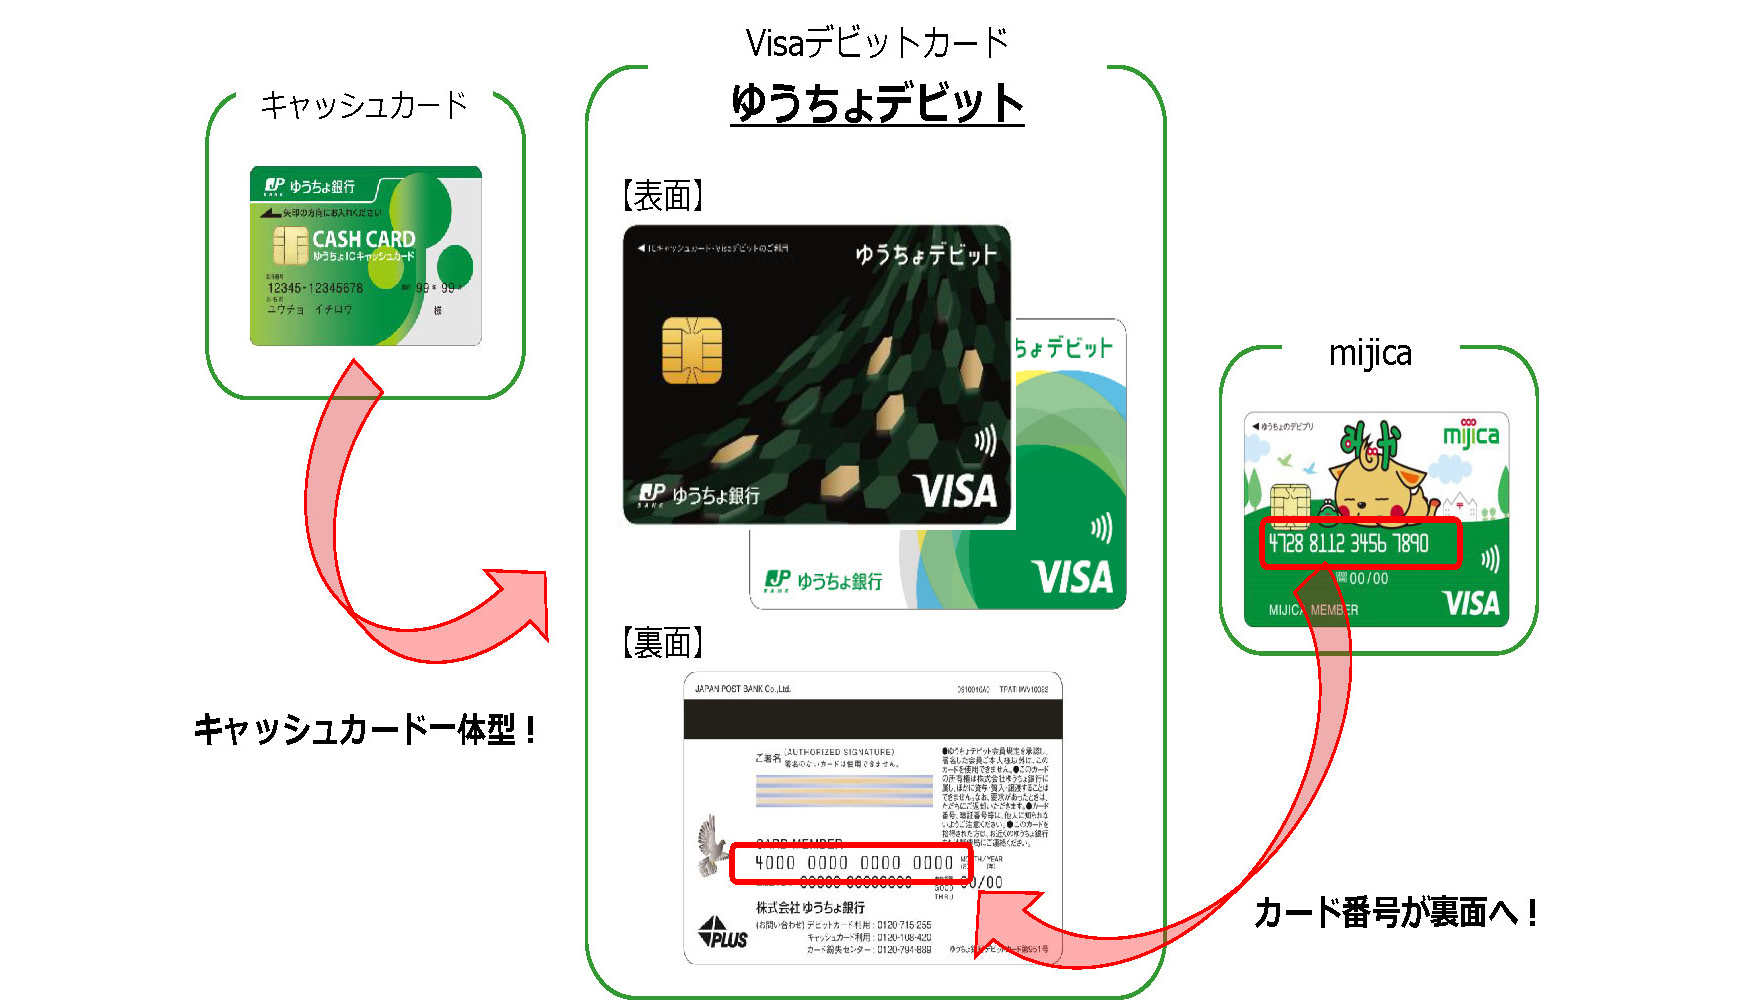
ゆうちょデビットのスペック検証|還元率と基本仕様のデータ比較
決済サービスとしての真価を見極めるため、スペック面を厳密に精査します。ゆうちょデビットの年会費は新規発行手数料・更新費用ともに永年無料であり、コスト面のリスクは一切ありません。カード形態は、従来のキャッシュカード機能にVisaデビット決済機能が1枚に集約されたキャッシュカード一体型デビットとなっています。
しかし、ポイ活層やヘビーユーザーが最も注視するゆうちょデビットの還元率には冷静な視線が必要です。通常決済時の還元率は0.25%に設定されており、毎月の利用総額に応じて翌月中旬に口座へ直接現金がキャッシュバックされます。ポイント交換の手間がないというメリットはあるものの、一般的なクレジットカードの還元相場(0.5%〜1.0%)と比較すると見劣りすることは否めません。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年会費・発行手数料 | 無料(永年) | 無料〜1,100円程度 | 保有コストゼロで安心。解約ペナルティも一切なし。 |
| 基本還元率 | 0.25%(キャッシュバック) | 0.5%〜1.0% | 現金自動付与は優秀だが、還元率そのものは低水準。 |
| 対象年齢・資格 | 15歳以上(中学生除く) | 15歳または18歳以上 | 高校生から持てるため、金融教育や留学用カードとして実用度が高い。 |
| 与信審査 | なし(口座保有者対象) | デビットは原則審査なし | 信用情報機関(CIC等)を参照しないため、信用履歴に不安がある人でも発行可。 |
| 付帯機能 | Visaのタッチ決済対応 | タッチ決済が標準装備 | サインや暗証番号不要でスピーディー。日常のレジ処理が快適。 |
なお、新規獲得期にはゆうちょデビット最新キャンペーンとして、新規入会後3ヶ月以内に一定金額以上のショッピングを行うことで、500円〜1,000円相当のキャッシュバックが上乗せされる施策が不定期に展開されています。申し込みを検討する際は、公式ポータルサイトや店頭チラシで現行キャンペーンの開催有無を確認しておくことが得策です。
【実態検証】利用者の生の声と現場目線で見えたリアル
編集部がSNS、Q&Aサイト、独自アンケートを調査した結果、ゆうちょデビットカードの評判は利用者のリテラシーや生活環境によって完全に二極化しています。現場取材で見えてきた「利用者の生の声」を、肯定的・否定的な両側面から抽出しました。
最も評価されている点は、ゆうちょ通帳アプリ連携による圧倒的なリアルタイム管理です。買い物をした瞬間にスマートフォンへプッシュ通知が届き、アプリを開けば現在の口座残高と引き落とし金額が即座に反映されます。自著や手記で家計再建のプロセスを明かしたファイナンシャルプランナーも「現金感覚を残したままデジタル化を図るツールとして、即時決済とアプリ通知の組み合わせは心理的支出ブレーキとして極めて有効」と評価しています。
一方で、手厳しい不満の声も上がっています。ある30代の会社員は次のように吐露します。「ゆうちょ口座を長年給料受取口座にしていたので作ったが、還元率0.25%では10万円使っても250円しか戻ってこない。楽天銀行デビット(1.0%)や三井住友カード(Olive)など他行の還元競争と比べると、あまりにメリットが薄い」。また、交通系ICカードへのチャージでポイントが付与されない点や、Apple PayやGoogle Payへの設定可否に関する制約など、デジタルネイティブ世代からは機能的な物足りなさを指摘する声が目立ちます。

クレジットカードとの決定的な境界線|JP BANKカードとの違いと審査基準
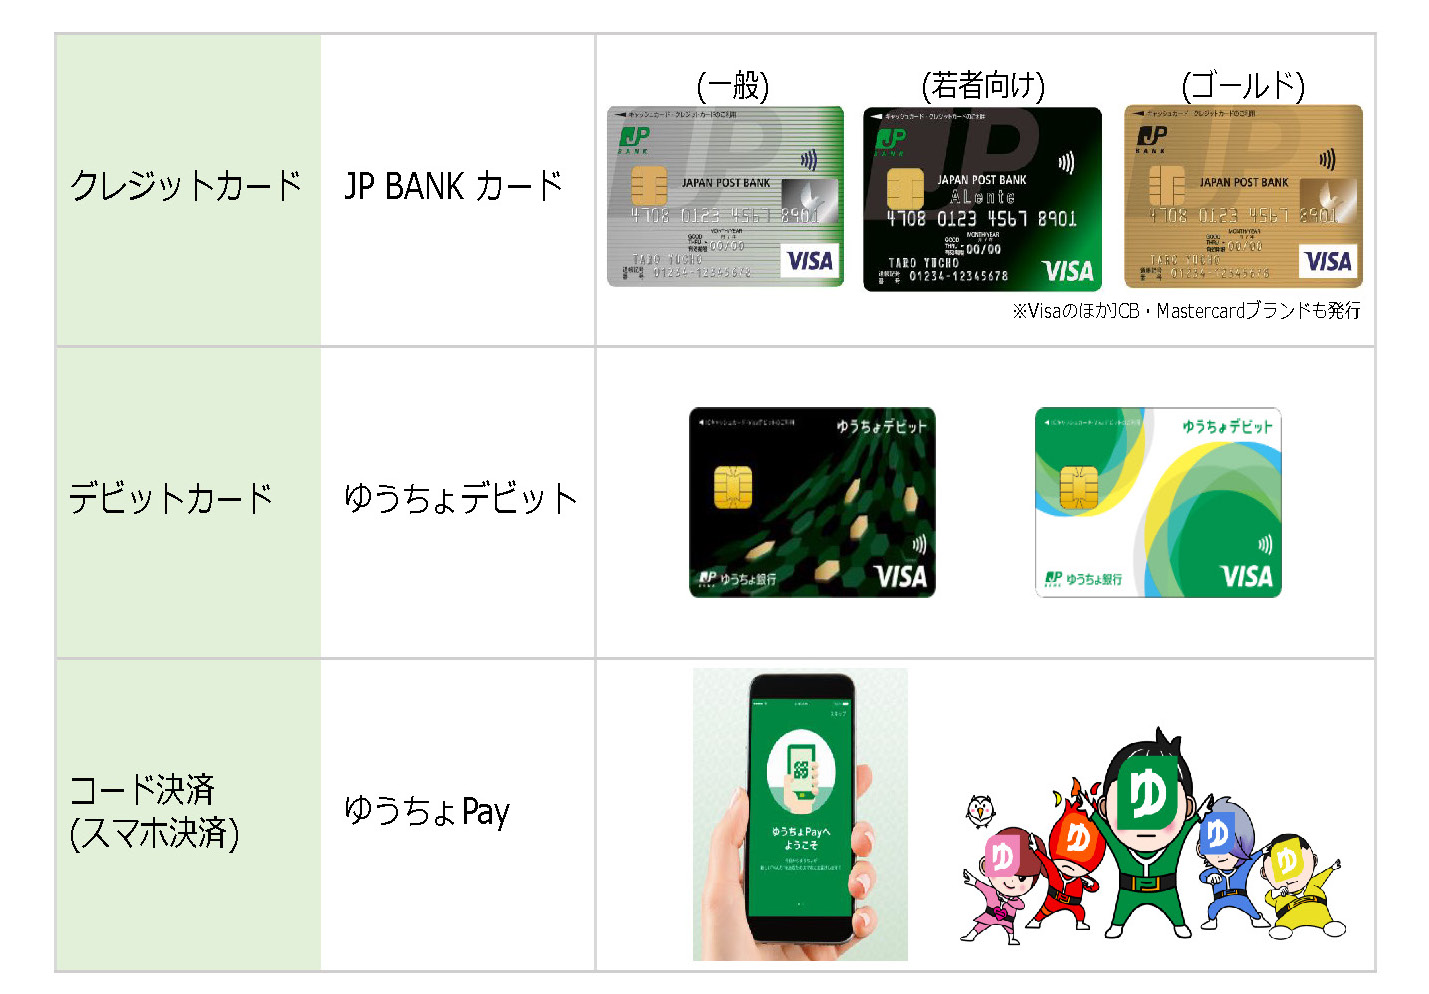
ゆうちょ銀行が展開するカードには、デビットカードの他に「JP BANK カード」と呼ばれるクレジットカードが存在します。名称が似ていることから両者を混同する消費者が非常に多いですが、金融商品の仕組みとしては全く別物です。
最大の違いはゆうちょデビットの審査基準と与信(信用貸し)の有無にあります。JP BANKカードとの違いを整理すると、JP BANKカードは三井住友カード等と提携して発行される本格的なクレジットカードであり、年収や勤務先、個人信用情報機関(CIC・JICC)の登録情報に基づく厳格な審査が課されます。利用代金は翌月一括の後払いとなり、分割払いやリボ払い、キャッシング枠の付帯も可能です。
これに対し、ゆうちょデビットは「審査なし」で発行されます。本人の収入状況や過去の延滞履歴(いわゆる信用情報の傷やブラックリスト状態)を審査されることは一切ありません。ゆうちょ銀行の通常貯金口座を保有し、15歳以上(中学生を除く)の日本居住者であれば、誰でも申し込めるインクルーシブな決済ツールです。借金を抱えるリスクを根本から排除したい層や、クレジットカードの審査に通過しづらいフリーランス、アルバイト、学生層にとって、心理的・制度的な安全地帯として機能しています。
申し込みから手元に届くまで|ゆうちょデビットカードの作り方と日数の現実
実際にカードを発行する場合の手順とリードタイムについても確認しておきましょう。ゆうちょデビットカードの作り方は、主に「WEB・ゆうちょ通帳アプリからの申し込み」と「郵便局窓口での手続き」の2ルートがあります。
最も推奨されるのは、スマートフォンから完結するアプリ経由の手続きです。本人確認がアプリ上でスムーズに行われ、書類の郵送や捺印の手間が省けます。申し込みの流れは極めてシンプルです。
- ステップ1:ゆうちょ通帳アプリを起動し、メニュー内の「各種お手続き」から「ゆうちょデビットの申込み」を選択。
- ステップ2:規約に同意し、暗証番号やカードデザイン(ブラックまたはホワイト)を選択。
- ステップ3:登録住所等の確認を行い、申し込みを確定。
ここで注意すべきは、ゆうちょデビット届くまでの日数です。ネット申込み完了後、通常約1週間から2週間程度で簡易書留(転送不要扱い)にて自宅に届きます。即日発行に対応する大手流通系クレカ等とは異なり、手元に届くまでにはある程度の日数を要します。引っ越し直後で住民票や口座住所の変更手続きが完了していない場合、郵便局へカードが差し戻されて契約不成立となるリスクがあるため、事前登録情報の確認が必須です。
また、既存の単体キャッシュカードから一体型デビットへ切り替える場合、新しいカードが届いた時点で旧カードの磁気は無効化されます。カード到着までは従来のキャッシュカードがそのまま使用できるため、日常の現金引き出しに支障をきたす心配はありません。
一般に知られていない盲点とネットの誤解|失敗を防ぐ3つの防衛策
多くの利用者が後から気付いて後悔する「隠れたデメリット」についても知っておく必要があります。公式パンフレットの隅に小さく記載されている制約を見逃すと、思わぬ金銭的・心理的ストレスを抱えることになります。
第一の盲点は、海外事務手数料の高さです。ゆうちょデビットは海外のVisa加盟店や現地ATMでの現地通貨引き出しにも対応していますが、為替レート換算時に約3.0%前後の海外事務手数料が上乗せされます。一般的なクレジットカードの手数料(2.2%前後)と比較すると割高であり、海外旅行や外貨建て決済でのメインカード利用には適していません。
第二の盲点は、二重引き落とし(一時的な残高拘束)の発生です。ホテル宿泊時のデポジットやレンタカー利用、あるいは一部のECサイトで注文内容を変更した際、システム仕様により口座から一時的に利用代金が二重に引き落とされる現象が発生します。数日から数週間後に必ず返金・相殺されるものの、残高をギリギリで運用している口座の場合、口座残高が突然マイナス状態になり他の引き落としに支障をきたす危険があります。
第三の盲点は、不正利用補償の申請期限です。万が一のスキミングや番号盗難による不正利用に対して補償制度が用意されていますが、通知を受けた日から60日以内に所定の届け出を行わない場合、全額自己負担となるリスクがあります。通帳アプリのプッシュ通知を日頃から確認し、不審な明細には即座に対応する自衛意識が求められます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
消費行動心理学の知見に照らし合わせると、クレジットカードの後払いシステムは「支払いの痛み(Pain of Paying)」を将来へ先送りするため、無意識の支出拡大を招きやすい傾向があります。この観点から、ゆうちょデビットが真にフィットする層と、そうでない層の境界線は明快です。
【選んで間違いのない人】
- クレジットカードの使いすぎやリボ払いで痛い目を見た経験がある人:口座残高が即座に利用限度となるため、物理的に借金を作ることができません。
- 10代の高校生・大学生とその保護者:仕送り口座と連携させ、アプリでリアルタイムに残高管理を行いながら自立的な金銭感覚を養う教材として最適です。
- ポイント交換や有効期限の管理を煩わしいと感じる人:0.25%とはいえ、毎月現金で勝手に口座へ戻ってくる仕組みはストレスフリーです。
【他の決済手段を検討すべき人】
- 年間決済額が大きく、ポイ活やマイル還元を最大化したい人:還元率1.0%以上のクレカや高還元デビット(楽天銀行等)を選ばなければ、年間数万円単位の機会損失となります。
- ガソリンスタンドやETC、多種多様な月額サブスクを1枚に集約したい人:決済エラーに直面する確率が高く、生活インフラカードとしては不便を強いられます。
【ゆうちょ デビット カード】に関するよくある質問(FAQ)
Q1:高校生でも作れますか?親の同意や審査は必要ですか?
A1:15歳以上(中学生を除く)であれば、高校生でも自分名義で申し込みが可能です。クレジットカードのような与信審査はないため、親の収入証明や信用審査は不要です。ただし、未成年者が口座開設やカード申し込みを行う場合、金融機関の運用方針により親権者の同意確認が求められる場合があります。
Q2:ガソリンスタンドで使えないと聞きましたが、本当ですか?
A2:本当です。全国の多くのガソリンスタンドでは、即時引き落としができない仕様や残高拘束のトラブルを防ぐため、ゆうちょデビットを含む一部のデビットカードの利用を制限しています。給油決済には一般的なクレジットカードや現金、専用のプリペイドカードを用意することをおすすめします。
Q3:還元されたお金はどのように受け取ればいいですか?
A3:特別な手続きは一切不要です。前月1日から末日までの利用金額に応じたキャッシュバック額(0.25%相当)が、毎月中旬頃にゆうちょ銀行の利用口座へ自動的に現金で入金されます。通帳やアプリには「デビットキャッシュバック」等の名目で明細が記載されます。
Q4:キャッシュカード一体型に切り替えると、現在使っている口座番号や暗証番号は変わりますか?
A4:口座番号(記号・番号)は一切変わりません。キャッシュカードとしてのATM暗証番号もそのまま引き継がれます。ただし、デビット決済時に端末へ入力する「デビット暗証番号」は、セキュリティの観点からカード申し込み時に新規で設定することになります(ATM暗証番号と同一にすることも可能ですが、防犯上は別番号が推奨されます)。
まとめ:今後の動向と失敗しないための判断基準
ゆうちょデビットが持つ最大の武器は、全国津々浦々に広がる安心感と、審査を介さないアクセスの平易さ、そして「使ったその場で引き落とされる」という絶対的な健全性にあります。「使えない」という噂の正体は、決済インフラとしての欠陥ではなく、デビットカードという仕組みそのものが抱える加盟店側の都合や利用ルールの違いに過ぎません。
高還元を武器にする民間クレジットカードと真正面から競うのではなく、「家計防衛のためのデジタル決済」「初めて持つキャッシュレス」と割り切って運用するなら、これほど堅牢なツールはありません。ご自身のライフスタイルと決済ニーズを冷静に見極め、最適な1枚を選択してください。 (出典: ゆうちょ デビット カード(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。