手書き領収書の正しい書き方!上様・品代NG理由とインボイス必須項目
キャッシュレス決済やPOSレジによるデジタルレシートが当たり前となった今でも、接待を伴う会食、冠婚葬祭関連の支払い、個人商店や各種イベントの現場では「手書きの領収書」を求められる場面が日常的に発生します。しかし、インボイス制度(適格請求書等保存方式)が社会に定着した現在、かつて昭和や平成の時代に通用していた曖昧な書き方のまま発行すると、受け取った側が仕入税額控除を受けられず、重大な税務トラブルへ直結しかねません。
経理担当者を悩ませる「上様」や「お品代」の処理、5万円を超えた場合の収入印紙の貼り忘れ、金額の書き換え疑惑など、1枚の紙切れが招く法的・税務的リスクは想像以上に深刻です。本稿では、国税庁の最新ガイドラインや現場の実務対応に基づき、税務調査でも通用する正しい手書き領収書の作成手順と、知っておくべき必須防衛策を体系的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:インボイス制度下では「適格請求書発行事業者の登録番号」「税率ごとに区分した消費税額等」の手書き記載またはゴム印押印が不可欠。
- 要点2:長年の慣行だった「上様」「品代」は取引実態を証明できず、税務調査で経費否認されるリスクが跳ね上がるため原則として具体的な名称記載が必須。
- 要点3:金額の改ざん防止記号(¥や※、-)の徹底、税抜5万円判定による収入印紙の節税ルール、書き損じ時は二重線訂正ではなく「破棄・再発行」が現場の鉄則。
【法的効力の境界線】手書き領収書で無効を防ぐ基本要件とインボイス対応
そもそも手書きの領収書に金銭授受の証拠としての法的効力があるのかという疑問に対し、民法第486条は「受取証書の交付請求」として、弁済をした者は弁済を受領した者に対して受取証書(領収書)の交付を請求できると定めています。つまり、手書きであっても記載要件を満たしていれば、電子データやレジレシートと同等以上の強い証拠力を持ちます。
ただし、税務上で経費として認められることと、消費税の仕入税額控除を適用できることには明確な一線が引かれています。買い手側が課税事業者である場合、手書き領収書 インボイス対応を正しく完了させていなければ、仕入税額控除を差し引くことができず、実質的な増税負担を強いる事態に陥ります。
現在、適格請求書(インボイス)として手書き領収書を成立させるために義務付けられている記載項目は次の通りです。
1つ目は「領収書発行者の氏名または名称」および「インボイス 登録番号 手書き領収書への記載」です。「T+数字13桁」で構成される登録番号は、手書きで一字一句書くことも法的には可能ですが、誤認防止と作業効率の観点から、店頭では屋号や住所と一緒に専用のゴム印を作成して押印する運用が定着しています。
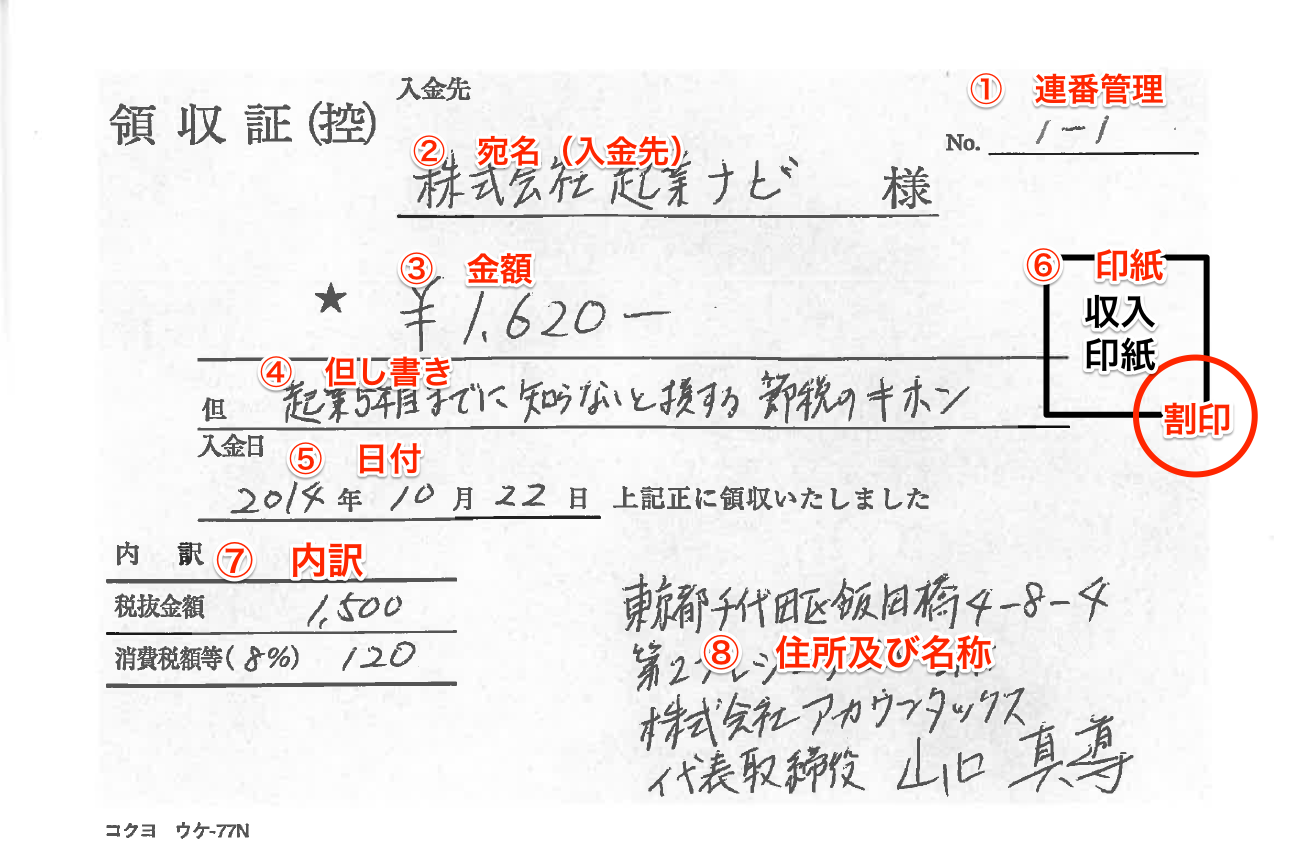
2つ目は「取引年月日」です。ここを空欄にして渡すことは脱税幇助を疑われる重いリスクがあり、必ず代金を受け取ったその場で正確な西暦または元号を記入します。3つ目は「取引内容(但し書き)」、4つ目は「税率ごとに区分して合計した対価の額および適用税率」、そして5つ目が「消費税 軽減税率 8% 10% 区分記載」、最後が「書類の交付を受ける事業者の氏名または名称(宛名)」です。これらの要素が1つでも欠落していれば、手書き領収書 法的効力 要件を満たした完全な適格請求書とは見なされません。
【失敗の典型】「上様」「品代」が原則NGとされる税務調査上の理由
領収書作成の現場で最も多くのトラブルを生み出しているのが、宛名の「上様」指定と但し書きの「お品代」という悪しき慣習です。飲食店のレジやタクシーの車内で「宛名は上様で、但し書きは品代でお願いします」と頼む光景は今も見られますが、領収書 宛名 上様 NG理由を正しく理解していれば、このような依頼がいかに危険であるかが分かります。
通常の適格請求書において、宛名は取引先を特定するための必須記載事項です。税法上、「上様」では誰が経費を支払ったのかを客観的に証明できません。所轄税務署による税務調査が入った際、調査官は「この領収書は本当に御社が事業のために支払ったものですか? 私用での買い物を経費に混ぜていませんか?」と疑念を向けます。宛名が空白または「上様」の場合、私的流用や架空経費の疑いを晴らすための反証責任を企業側が負うことになり、結果として使途不明金や役員賞与と認定され、重加算税が課される引き金になります。
ただし、例外規定が存在します。不特定多数の顧客に対して商品やサービスを提供する業種(飲食業、小売業、タクシー業、旅行関連業、駐車場業など)に限っては、宛名を省略することが認められた「適格簡易請求書(簡易インボイス)」の交付が認められています。そのため、居酒屋で飲食した際の簡易インボイスであれば「宛名なし」でも法的には成立します。しかし、社内規程によって「上様領収書は経理部で受領不可」と厳密に定めている企業が大半であり、受領側の事務処理を止めてしまう原因となります。
さらに深刻なのが但し書きの「品代」です。領収書 但し書き 具体例を見れば明らかなように、取引の内容が何であるかを特定できなければ適格請求書の要件を満たしません。単に「品代」と書かれた手書き領収書では、軽減税率8%の飲食料品なのか、標準税率10%の文具や備品なのか判別がつかず、税率ごとの税額計算の根拠が崩壊します。
現場では、必ず実態に即した記入を徹底する必要があります。
・飲食店での会食:「お料理代」「ご飲食代(お持ち帰り用惣菜代を含む)」
・文房具や資材の購入:「事務用消耗品代(コピー用紙・文具代)」「工事用資材代」
・書籍や資料の購入:「書籍代(ビジネス専門書〇〇代)」
・贈答品の購入:「取引先へのお中元用和菓子代(軽減税率8%適用)」
このように具体的に記載することで、監査担当者や税務調査官に対しても正当な事業関連性を即座に証明できます。
【データ比較】通常インボイスと適格簡易請求書の手書き記載ルール一覧
手書き領収書を発行するにあたり、自身の事業が「通常の適格請求書」を発行しなければならないのか、それとも適格簡易請求書 手書き記載項目を満たせば足りる業種なのかを区別することは極めて重要です。以下の比較表で、必要項目と現場運用の違いを整理します。
| 記載項目 | 通常の適格請求書(BtoB全般) | 適格簡易請求書(飲食・小売等) | 編集部の見解・実務上の推奨 |
|---|---|---|---|
| 発行者の氏名・登録番号 | 必須(屋号・名称+T13桁) | 必須(屋号・名称+T13桁) | 書き間違いを防ぐため、社判・ゴム印の押印で対応するのが標準的。 |
| 取引年月日 | 必須(代金決済日を正確に記入) | 必須(代金決済日を正確に記入) | 日付の空白は脱税関与を疑われる重大な不正要因。即時記入を徹底。 |
| 取引内容(但し書き) | 必須(軽減税率対象はその旨を明記) | 必須(軽減税率対象はその旨を明記) | 「品代」は厳禁。税率が異なる品目が混ざる場合は内訳明記が不可欠。 |
| 受領者の氏名(宛名) | 必須(正式な法人名・屋号) | 省略可能(記載不要) | 簡易インボイス業態でも、顧客から求められた場合は正式名称を記載。 |
| 税率ごとの対価の額 | 必須(税抜または税込の区分合計額) | 必須(税抜または税込の区分合計額) | 10%対象合計と8%対象合計を分けて手書きするスペース設計が必要。 |
| 消費税額等の記載 | 必須(税率ごとの消費税額そのもの) | いずれか一方(税額または適用税率) | 簡易インボイスなら「10%対象〇〇円」の表記のみで消費税額の計算省略が可能。 |
上記の通り、飲食業や小売業などの簡易インボイス発行が許されている事業者は、手書き領収書において宛名を省略でき、消費税額そのものの計算を書かずに「10%対象 税込11,000円」といった適用税率の記載のみで済ませることができます。これに対して、製造業、建設業、コンサルティング業、卸売業などのBtoB事業者が発行する手書き領収書は、すべての項目を厳格に書き込まなければならず、手作業でのミスが許されない構造になっています。

【現場検証】金額の改ざん防止策と「日付空白」に潜むペナルティの罠
手書き領収書が持つ最大のリスクは、後からの「加筆・改ざん」が物理的に容易である点です。悪質な従業員が金額の頭に数字を書き足して経費を水増し請求したり、第三者が日付を操作して別の会計年度に付け替えたりする不正行為は、企業の税務調査や内部監査で毎年必ず発覚する事例です。
こうした不正の余地を徹底的に排除するため、領収書 金額 改ざん防止 書き方には普遍的な会計ルールが存在します。金額を記載する際は、以下の原則を厳守しなければなりません。
・金額の頭に必ず記号を密着させる:「¥」マークまたは「金」の文字を直前に配置し、数字を書き足す隙間をゼロにする。
・3桁ごとにカンマを入れる:「10,000」のようにカンマを打つことで、後からの桁数改ざんを防ぐ。
・金額の末尾に終了記号を打つ:「-」「※」「也」などを末尾に付け、後ろに「0」を書き足す余白を塞ぐ。
・数字はアラビア数字で明瞭に書くか、漢数字を使う場合は大字(壱、弐、参、拾など)を用いる。
たとえば「¥50,000-」や「金五万円也」と書くのは、単なる儀礼ではなく、法的な自己防衛策です。
また、実務現場で頻繁に交わされる「日付は経理の都合があるから空欄にしておいてほしい」という要望に応じてしまう行為には、想像を絶する危険が潜んでいます。領収書 日付 空白 無効リスクは、単に「書類不備」で済む問題ではありません。
日付が空欄のまま発行された領収書は、期末の利益調整(利益が出すぎた事業年度に過去の領収書を差し込んで所得を圧縮する、あるいは逆に来期へ経費を繰り延べる行為)に悪用される典型的なツールとみなされます。税務署の調査官が日付空欄の領収書を発見した場合、帳簿の信憑性全体を疑い、取引相手の反面調査(発行元の売上帳簿を照合する調査)へ即座に発展します。その結果、期中帰属の誤りによる申告漏れとして過少申告加算税が課されるだけでなく、悪質と判断されれば隠蔽・仮装による重加算税(最大40%〜50%)や延滞税が課されることになります。発行側も「脱税に加担した」として厳しい追及を受けるため、いかなる事情があっても日付の空欄発行に応じてはなりません。
一般に知られていない盲点とネットの誤解|訂正印・収入印紙の落とし穴
手書きの領収書を扱っていると、文字や数字の書き損じ、あるいは印紙税の判定で判断に迷う場面が多々生じます。インターネット上には古い情報や誤った俗説が散見されるため、客観的な税法基準で検証します。
「二重線と訂正印」で修正していいのか? 現場での正解
「手書き領収書を書き間違えたら、二重線を引いて訂正印を押せば有効である」という説があります。法的に言えば、発行権限を持つ者が領収書 訂正 二重線 訂正印によって訂正を行うことは無効ではありません。しかし、これは実務上「極めて悪手」とされています。
特に「金額」の項目を二重線で訂正した領収書は、金融機関の融資審査、上場企業や厳格な監査を受ける企業の経理部、そして税務調査の現場において、原則として受領を拒否されます。改ざんと訂正の境界線が外部から判別しにくく、トラブルの火種にしかならないためです。もし書き損じが発生した場合は、面倒でもその領収書に大きく「無効」または「破棄」と朱書きして控え(複写)と一緒に手元に残し、新しい領収書を最初から再発行するのがビジネスの鉄則です。
5万円以上の印紙税ルール|「消費税抜き」で判定できる条件
印紙税法により、売上代金の金銭受取書(領収書)は記載金額が5万円以上になると収入印紙の貼付義務が発生します。ここで多くの中小事業者や店舗が誤解しているのが、収入印紙 5万円以上 金額ルールにおける「消費税の取り扱い」です。
国税庁の基本通達に基づき、消費税額が区分して明記されている場合、あるいは「税込価格〇〇円、うち消費税額〇〇円」と明確に記載されている場合に限り、印紙税の記載金額は「税抜価格」で判定されます。
たとえば、代金総額が「52,800円(税込)」の手書き領収書を作成する場合を考えます。
・誤った書き方:「領収金額 52,800円」とだけ記載し、内訳を書かない → 記載金額52,800円と判定され、200円の収入印紙が必要。
・正しい節税の書き方:「領収金額 52,800円(税抜価格48,000円、消費税額等4,800円)」と記載 → 記載金額は48,000円とみなされ、5万円未満となるため収入印紙は非課税(貼付不要)。
わずかな内訳の記載漏れによって、本来払う必要のない印紙税(200円〜)を負担することになります。さらに、収入印紙を貼り忘れたまま顧客に交付してしまうと、印紙税法第20条に基づき、本来納付すべき印紙税額の3倍(自ら申し出た場合でも1.1倍)に相当する「過怠税」が徴収されます。なお、クレジットカード決済やQRコード決済など「信販会社を介した即時決済」で金銭の受領がない旨が但し書き等に明記されている領収書については、金額に関わらず印紙の貼付は法的に不要です。

【プロの結論】2026年の税務調査対策と手書きを続けるべきかの判断基準
税務行政のDX化が急速に加速し、国税総合管理システム(KSK)による申告データの自動照合が進んだ環境において、2026年最新 領収書 税務調査対策の力点は「形式的不備の撲滅」にシフトしています。調査官はタブレット端末を用いて発行元と受領元のデータを瞬時に突合し、少しでも記載不備のある手書き領収書を機械的に抽出できるようになっています。
このような厳格な監視環境の中で、事業者は手書き領収書の発行を今後も維持し続けるべきか、それともデジタル化へ踏み切るべきかの明確な判断が迫られています。
手書き領収書の発行を維持してよい事業者の条件
手書き領収書の発行を続けても問題が生じにくいのは、以下のような特定の条件を満たす事業者に限られます。
・月間の発行枚数が極めて少なく(数件〜十数件程度)、事務負担が限定的である。
・取引の単価や品目がほぼ固定されており、インボイス登録番号や税率区分があらかじめ印刷された専用の複写式領収書を使用している。
・顧客の大半が一般消費者(BtoC)であり、インボイスの交付義務自体が限定的である。
・電波状況の悪い屋外イベントや出張催事など、電子機器の導入が物理的に困難な現場である。
即座にPOSレジや電子発行へ移行すべき事業者の条件
一方で、以下の項目に1つでも該当する事業者は、手書き領収書の運用を即座に廃止し、レシートプリンターやクラウド請求書システムへの移行を強く推奨します。
・軽減税率(8%)と標準税率(10%)の混在する商品を日常的に販売している。
・レジ前でスタッフが手書きする時間が長く、顧客の会計待機列やクレームの原因になっている。
・アルバイトやパートスタッフが多く、インボイスの記載要件や消費税額の按分計算を教育しきれない。
・月に5万円を超える高額決済が頻繁に発生し、収入印紙のコストや貼り忘れリスクが日常化している。
手書き領収書は一見手軽で導入コストがかからないように見えますが、書き損じによる人件費ロス、消費税額の計算ミスによる修正申告リスク、そして印紙税の過怠税リスクを総合的に考慮すると、中小規模の事業者であってもタブレット型POSレジや感熱紙レシートプリンターを導入した方が、結果として遥かに低コストかつ安全です。
【手書き 領収 書 書き方】に関するよくある質問(FAQ)
Q1:インボイスの登録番号は、手書き領収書に自筆で書いても税法上問題ありませんか?
A1:法的には、手書きで「T+13桁の数字」を記入しても適格請求書として完全に有効です。ただし、桁数が多いため数字の読み間違いや書き間違いが発生しやすく、取引先の経理で確認が取れずに再発行を求められるケースが多発しています。実務上は、屋号・住所・電話番号と一緒に登録番号を組み込んだゴム印をあらかじめ発注し、受領証にスタンプして交付するのが標準的です。
Q2:飲食料品のお持ち帰りと店内飲食の両方を1枚の手書き領収書にまとめる場合、どう書けばいいですか?
A2:税率ごとに区分して金額を明記する必要があります。例えば但し書き欄または内訳欄に「店内飲食代(10%対象)〇〇円、お持ち帰り弁当代(8%対象)〇〇円」と記載し、それぞれの適用税率と消費税額(簡易インボイスの場合は適用税率のみでも可)を分けて明記します。合算した金額だけを記載すると軽減税率が認められず、すべて10%として処理されるか、インボイスとして無効になります。
Q3:手書きの領収書を紛失したと顧客から連絡がありました。「再発行」と書いて出せば問題ありませんか?
A3:原則として領収書の再発行義務は法律上ありませんが、応じる場合は必ず領収書の上部に大きく「再発行」と朱書きし、元の発行日と再交付日を併記してください。無印で再発行すると、二重計上や架空経費の水増し請求に悪用される恐れがあり、発行元も税務署から二重発行の関与を厳しく追及される危険があります。レジレシートの再発行機能を利用するか、振込受領証などの代用を案内するのがより安全です。
Q4:市販の領収書用紙にインボイス対応の枠がありません。古い領収書用紙はもう使えないのでしょうか?
A4:古い様式の領収書用紙であっても、必要項目を手書きで書き足すか、ゴム印を押すことで適格請求書として問題なく利用できます。「登録番号:T1234567890123」「10%対象:〇〇円(消費税〇〇円)」「8%対象:〇〇円(消費税〇〇円)」という文言を追加で記入・押印すれば、用紙を買い替えることなく有効な領収書として交付可能です。
まとめ:今後の動向と失敗しないための判断基準
手書き領収書は、商取引における誠実な代金決済を証明する伝統的な書類ですが、制度の変革によって「ただ金額を書いて判を押せば通用する時代」は完全に終焉を迎えました。インボイス制度が定着した現在のビジネス環境では、記載事項の漏れや不鮮明な文字ひとつが、受領側の仕入税額控除を奪い、自社の税務コンプライアンスを揺るがす深刻な火種となります。
「上様」や「品代」といった曖昧な記述を一切排除し、具体的な購入品目と正確な宛名を記すこと。軽減税率と標準税率を明確に区分し、5万円判定における税抜計算と収入印紙の要否を誤らないこと。そして書き損じは訂正印でごまかさず、必ず再発行すること。これらのルールを徹底することが、無用な税務トラブルを防ぐ最強の自己防衛になります。
業務効率とコンプライアンスの両立を考えるならば、手書きに固執することなく、レシート発行やデジタルインボイスへの移行を視野に入れつつ、どうしても手書きが必要な場面では一点の不備もない完璧な記載を徹底してください。 (出典: 手書き 領収 書 書き方(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。