税金の督促状はなぜ赤や黄色に変わる?封筒の色と差し押さえ危険度の真相
自宅のポストを開けた瞬間、普段見慣れた白や薄青の封筒とは異なる、鮮烈な「黄色」や「赤色」「ピンク」の郵便物が目に飛び込んできたときの心理的緊迫感は計り知れません。住民税や固定資産税、国民健康保険料などの納付が遅れた際、自治体や税務署から届くこれらの通知書。インターネット上では「赤い封筒が届いたら即日差し押さえ」「黄色ならまだ猶予がある」といった真偽不明の情報が飛び交っていますが、その背後にある行政側の実務ロジックと危険信号の真意を正確に把握している人は極めて稀です。
2026年現在、全国の自治体や国税庁ではデジタル化とマイナンバー連携を背景にした滞納整理プロセスの自動化・高速化が定着しています。送付物の色が切り替わる現象は、単なる事務的な気まぐれではなく、滞納者の視覚と心理に働きかける意図的なシグナルであり、法的強制力を持つ「滞納処分」への決定的なカウントダウンを告げる合図です。本稿では、取材現場と公的資料から得た事実に基づき、督促状・催告書の色分けの真相、差し押さえに至るタイムリミット、そして手元に届いた瞬間に取るべき現実的な防衛策を詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:封筒や催告用紙の色(黄・青・ピンク・赤)は自治体が視認性と心理的切迫感を高めるために設けた警告シグナルであり、赤やピンクは法的強制執行(差し押さえ)直前の「最終催告」を意味する。
- 要点2:法律上、督促状の発送からわずか10日を経過すると行政側はいつでも財産を差し押さえられる権限を持ち、放置すると事前の予告なく預金口座の凍結や給与天引きが断行される。
- 要点3:延滞金は2026年最新の特例基準割合に基づき日々加算されるため、放置は負債の加速度的膨張を招く。払えない場合でも即座に役所の窓口へ出向き「換価の猶予」や分割納付を申請することが唯一の安全網となる。
【危険度レベル別】税金の督促状・封筒の色が変わる決定的な理由とは?
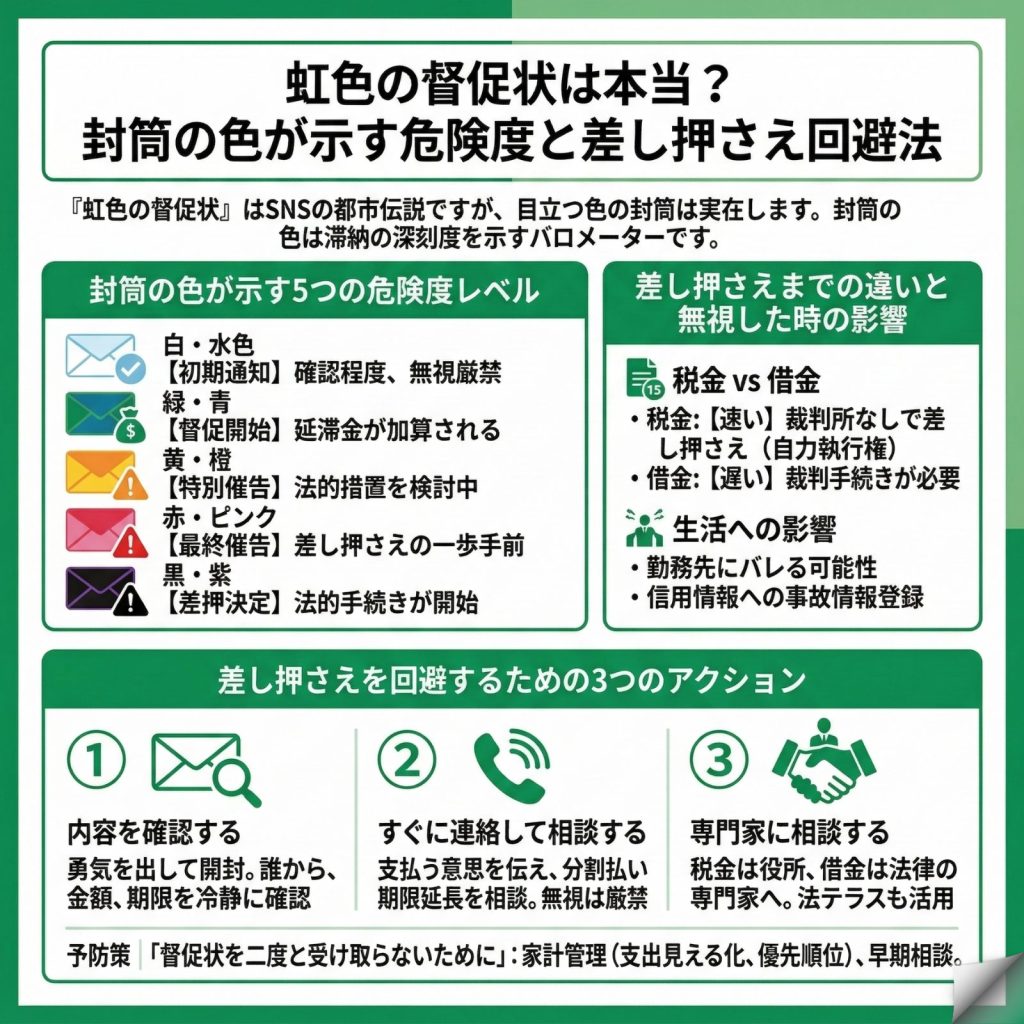
役所から届く督促状や催告書の封筒・用紙が、段階を踏むごとに「青」「黄」「ピンク」「赤」へと変化していく現象には、行政実務上の明確な目的が存在します。この色分け運用は法律で厳密に義務付けられているわけではなく、各自治体(市区町村)や国税局の裁量によって導入されている実務手法です。その最大の目的は、他の一般的なダイレクトメールや広報誌の中に埋没するのを防ぐ「視認性の確保(ナッジ理論の応用)」と、事態の深刻度を直感的に認知させる「心理的警告」にあります。
自治体の収納対策課関係者への取材によると、初期の白い封筒では「単なる納付書の再送と思い込んで開封すらされないケース」が多発していました。そこで、段階が進むにつれて視覚的刺激の強い色彩へ切り替える運用が定着したという経緯があります。現在確認されている標準的なカラーグラデーションと危険度の対応関係は以下の通りです。
| 封筒・用紙の色 | 文書の名称・危険度 | 行政側のステータス | 編集部の見解・切迫度評価 |
|---|---|---|---|
| 白・青・緑 | 督促状 / 催告書 (危険度:小〜中) | 納期限から約20日〜1ヶ月程度経過。 入金漏れの確認・自発的納付の促進。 | うっかり忘れを想定した初期段階。この時点で一括または連絡の上納付すれば実害は最小限に留まる。 |
| 黄色 | 催告書 / 警告書 (危険度:高) | 督促を複数回無視。滞納期間2〜3ヶ月超。 滞納整理票への登録と注意対象化。 | 黄色信号の文字通り「警戒レベル」。放置すれば担当部署が財産調査の事前準備を開始する重大局面。 |
| ピンク・オレンジ | 最終催告書 (危険度:極めて高) | 法的処分直前の猶予期間。 「指定期日までに納付なき場合は差押」を予告。 | 視覚的な危機感を最大化させる配色。事実上の「猶予終了宣言」であり、行政側の我慢の限界点。 |
| 鮮烈な赤色(赤枠・赤文字含む) | 差押予告通知書 / 最終催告書 (危険度:限界突破・即死圏) | 財産調査(金融機関・勤務先照会)完了。 差押調書の作成・執行手続き着手済み。 | 住民税督促状の赤い封筒は事実上の最終通牒。届いた時点で猶予は数日以内。即日窓口へ走らなければ口座凍結が不可避。 |
特に住民税督促状における赤い封筒の危険度は極めて高く、差押え予告通知書と同等の意味合いを持つケースがほとんどです。「赤い紙=緊急停止信号」という普遍的な心理効果を利用し、これまでの催告をすべて黙殺してきた滞納者に対し、物理的強制執行を回避するための最後の扉を開けている状態と言えます。
【法的効力と時系列】税金滞納による差し押さえまでの経緯と滞納処分の流れ
税金の徴収は、民間の借金(消費者金融やクレジットカード)の債権回収とは根本的に異なる法権限に基づいています。民事上の債権回収では、裁判所に提訴し、判決や仮執行宣言付支払督促などの「債務名義」を取得しなければ差し押さえを行うことができません。しかし、税金の場合は裁判所の介入を一切必要としません。
督促状を無視した場合の法廷タイムリミット「10日ルール」
地方税法第331条第1項第1号および国税通則法第43条には、極めて強力な徴収規定が明記されています。それは、「督促状を発した日から起算して10日を経過した日までにその督促に係る徴収金を完納しないときは、財産を差し押さえなければならない」という義務規定です。
条文上は「差し押さえることができる」という任意規定ではなく、「差し押さえなければならない」という義務規定になっている点に注意が必要です。つまり、最初の督促状が発送されてから10日が経過した時点で、行政機関は法律上、いつでも無通告で差し押さえを実行できる完全な法的効力を手中に収めています。
「督促状」と「最終催告書」の決定的な違い
実務上、10日を過ぎて直ちに差し押さえられるケースばかりではないのは、自治体側が「催告書」や「最終催告書」を間に挟んでいるためです。この両者には法的な位置づけにおいて明確な境界線が存在します。
督促状は法律で送付が義務付けられた「必須の行政手続き」であり、これを発付しなければ行政側は差し押さえを行うことができません。これに対し、催告書や最終催告書は法律上の義務ではなく、行政が差押えの前に自主的に与えている「事実上の恩赦期間(ラストチャンスの通達)」に過ぎません。したがって、赤い催告書が届いた段階では、すでに法的な要件はとうに満たされており、行政側の情けによって強制執行が数日間だけ留保されている状態なのです。
2026年最新の税金延滞金計算と年利の仕組み
税金を滞納し続ける代償は、信用の失墜だけではありません。借金の利息を遥かに上回るペナルティとして「延滞税・延滞金」が日割りで加算されます。延滞税・延滞金の割合は、租税特別措置法に基づき各年の「特例基準割合(延滞税特例基準割合)」を基に算出されます。
本則の計算式では、納期限の翌日から2ヶ月を経過する日までは年7.3%、2ヶ月を経過した日以降は年14.6%という消費者金融並みの高金利が設定されています。近年の金利政策を反映した軽減措置が適用される2026年においても、納期限から2ヶ月を過ぎた滞納金には年8%〜9%前後の重い延滞金利が課される構造となっており、元本が数百万円規模の住民税や法人税である場合、年間数十万円単位の利息が雪だるま式に上乗せされていきます。
【現場の真実】預金口座凍結と給料差し押さえ・自宅捜索の実態
督促状や催告書を完全に黙殺し続けた場合、ある日突然、日常生活の基盤が物理的に破壊されることになります。現場で行われる「滞納処分」の具体的なプロセスは、一般市民が想像する以上に冷徹かつシステマティックです。
預金口座凍結の真相:なぜ給料日直後に残高がゼロになるのか
滞納処分の中で最も迅速に執行されるのが「預金の差し押さえ」です。自治体の徴税吏員や税務署の国税徴収官は、国税徴収法第141条に基づく「質問検査権」を行使し、全国の主要銀行、ゆうちょ銀行、地方銀行、信用金庫、ネット銀行に対して一括で口座照会を行います。この調査には個人情報保護法は適用されず、金融機関側は回答を拒否できません。
実務の現場では、滞納者の資金流入パターンを分析し、「給与や売掛金の振込日当日の朝一番」を狙って差押通知が電算処理されます。ATMで現金を引き出そうとした瞬間、口座残高が強制的に「0円」になっており、窓口で初めて「税金の差押による引き落とし」を知らされる滞納者の悲鳴が後を絶ちません。
給与差し押さえがもたらす社会的信用の完全崩壊
預金残高が不足している場合、次に標的となるのが勤務先からの「給料」です。地方税法・民事執行法の規定により、手取り給与から基礎生活費を差し引いた一定額(標準的には手取り額の4分の1から、高所得層ではそれを超える全額)が毎月継続的に天引きされます。
給与差し押さえの真の恐怖は、「勤務先の経理部や直属の上司に、税金滞納の事実が公式に露呈する」点にあります。役所から会社宛てに「債権差押通知書」が届くため、企業側は滞納者の給与から税金を計算して役所へ振り込む余計な事務処理を強いられます。これにより社内での信用は完全に失墜し、昇進や重要な役職からの排除、事実上の居づらさから退職へ追い込まれるケースが多発しています。
自宅捜索(捜索・差押)の現場:令状なしの強制捜査
滞納額が高額であるにもかかわらず接触を拒絶し続ける悪質なケースでは、最終手段として「捜索(家宅捜索)」が断行されます。警察の捜査とは異なり、徴税吏員は「裁判所の捜索令状なし」で滞納者宅に立ち入る権限(国税徴収法第142条)を持っています。
平日の早朝、複数の職員が突然自宅に訪れ、金庫、タンス、クローゼット、電子機器の内部まで徹底的に捜索されます。現金はもちろん、ブランド品、貴金属、骨董品、自動車などがその場で差し押さえられ、「差押封印票(通称:赤紙)」が貼られます。差し押さえられた動産は後日、官公庁オークション等で強制的に「公売」に掛けられ、滞納税額へ充当されることになります。

ネットの噂を検証|「督促状を無視しても時効になる」「赤封筒は脅しだけ」という誤解
インターネット上の掲示板やSNSでは、税金の督促状に関して極めて無責任かつ危険な都市伝説が散見されます。それらを盲信した結果、回復不能な損害を被る滞納者が後を絶ちません。代表的な3大誤解の真相を検証します。
誤解1:「5年間無視して逃げ切れば時効で消滅する」の罠
税金の徴収権には原則として5年(悪質な隠蔽等がある場合は7年)の消滅時効が存在します。しかし、実務上、税金の時効が完成することは天変地異でもない限りあり得ません。
地方税法および国税通則法において、「督促状が1通送達されただけで、時効は完全にリセット(更新・中断)される」と規定されています。さらに、行政側が時効完成直前に資産の一部を1円でも差し押さえれば、そこから再び5年間の時効期間がゼロから再スタートします。住民票を移さずに潜伏しても、マイナンバーや各種行政記録から居所は追跡されるため、逃亡によって税金を帳消しにすることは実質的に不可能です。
誤解2:「赤い封筒はただの脅しで、実際には何もしてこない」
「赤色やピンクの封筒が届いても、すぐに口座を差し押さえられたりはしなかった」という書き込みを見かけることがあります。しかし、それは行政側が見逃してくれたのではなく、「どの財産を差し押さえるのが最も効率的かを水面下で調査・選別していた期間」に過ぎません。
自治体の回収現場では、少額滞納者であっても一定のサイクルで一斉差押えを実行する「集中徴収月間」を定期的に設けています。赤色封筒が届いた時点で、徴税機関内部では「交渉フェーズ」から「強制執行フェーズ」へステータスが切り替わっており、執行猶予の砂時計は底をつきかけています。
誤解3:「自己破産すれば滞納した税金も免除される」
事業の失敗や借金苦によって自己破産を申し立てる際、最も勘違いされやすいのが税金の扱いです。破産法第253条第1項第1号において、租税等の請求権は「非免責債権」と明確に定められています。つまり、裁判所で自己破産が認められ、民間の借金が数千万円帳消しになったとしても、滞納した所得税、住民税、健康保険料の納付義務は1円たりとも消滅せず、一生涯追いかけられることになります。
【緊急対処法】今すぐ取るべき行動|分割納付相談窓口と換価の猶予申請
ポストに黄色や赤色の封筒を見つけたとき、最も破滅的な行動は「支払えないからといって放置すること」です。行政側が最も敵視するのは「資力がないこと」ではなく、「連絡を絶ち、納税の意思を示さない不誠実な態度」です。手元に一括納付できる現金が全くない場合であっても、初動対応次第で差し押さえを完全に回避できる公的救済制度が用意されています。
税務署や役所の納付相談窓口へ「即日」連絡する
封筒が届いたら、指定された期限を待たずに、記載されている自治体の「収納課」「納税課」または所轄の税務署へ電話を入れ、窓口相談の予約を取ります。その際、以下の3点を整理して伝えることが重要です。
- 現在の正確な月収と固定支出の明細(客観的な生活実態を示す資料)
- 一括納付が物理的に困難である合理的な理由(失業、病気、減収、家庭の事情)
- 「毎月〇万円であれば確実に納付できる」という実現可能な分割納付計画案
自治体側にとっても、強制捜索や公売には多大な人的コストがかかります。現実的で継続性のある分割納付計画を提示し、誓約書を交わすことができれば、差し押さえ処分を事実上ストップ(猶予)させることが可能です。
合法的に差し押さえを止められる「換価の猶予」と「徴収の猶予」
滞納者が自発的に申請できる法的な救済制度として、地方税法・国税徴収法に基づく「換価の猶予(かんかのゆうよ)」および「徴収の猶予」が存在します。これらの制度が正式に適用されると、以下の強力な保護を受けることができます。
- 財産の差し押さえ・換価(売却処分)が最長1年間(再申請により最大2年間)猶予される
- すでに差し押さえられている預金や給与の解除が認められる場合がある
- 猶予期間中の延滞金が大幅に免除(年利の大部分が免除)される
申請には納期限から原則6ヶ月以内の申請が必要となるケースがありますが、災害や病気、著しい事業の損失があった場合の「徴収の猶予」を含め、正当な要件を満たせば行政側も申請を却下することはできません。行政の窓口で「換価の猶予の申請書類を一式いただきたい」と明確に意思表示することが極めて有効な防衛策となります。
国税不服申立制度による行政処分の再審理
万が一、税額の計算根拠に明らかな誤りがある場合や、行政手続に重大な違法性(督促状を送達していないにもかかわらず差し押さえを実行した等)が認められる場合には、行政不服審査法に基づく「不服申立て(異議申立て・審査請求)」を行う権利が国民には保障されています。ただし、不服申立て自体には差し押さえの効力を自動停止させる法的効力はないため、まずは執行停止の申し立てと並行して行う必要があります。
【プロの結論】行動経済学・心理的防衛の視点から見る「放置の罠」と失敗しないための判断基準
税金の滞納者が督促状を放置してしまう背景には、行動経済学でいう「オーストリッチ効果(ダチョウが危険に直面すると砂の中に頭を隠して現実逃避する心理)」と「現状維持バイアス」が色濃く働いています。「見たくない現実から目を背け、開封せずに引き出しの奥へしまう」という行為は、人間の防衛本能としては自然な反応かもしれません。しかし、租税債権回収の力学において、沈黙は「悪質な滞納の意思表示」として自動翻訳されます。
行政の徴税吏員が差し押さえボタンを押す最後の判断基準は、「残高があるか」ではなく「対話のテーブルに着いているか」です。督促状の色が黄色から赤へ変わるプロセスは、滞納者の心理的バウンダリー(境界線)を行政側が突破するための警告プロトコルに他なりません。
【向いている対応(最善の選択)】
封筒の色が何色であれ、届いたその日のうちに窓口へ連絡し、「支払う意思はあるが、現行の納付書通りの一括納付ができない」と素直に開示できる人。身の丈に合った分割枠(月々5,000円〜1万円程度からでも交渉余地はある)を合意形成し、延滞金を抑えつつ生活再建へ向かう姿勢を持つことが最善です。
【絶対に避けるべきNG行動(破滅への直行便)】
「どうせお金がないから窓口へ行っても怒られるだけだ」と思い込み、黄色や赤色の催告書を完全に無視し続ける人。ある朝突然、事前通知なしで給与口座が凍結され、勤務先に滞納がバレてから泣きついても、一度執行された差し押さえを事後的に解除させることは極めて困難です。

【税金 督促 状 色】に関するよくある質問(FAQ)
Q1:赤い封筒が届いたら、何日以内に差し押さえられてしまいますか?
A1:赤い封筒(最終催告書・差押予告書)に記載されている指定期日(通常は発送日から1週間〜10日後)が絶対的なタイムリミットです。期日を過ぎた場合、翌日以降いつ口座凍結や給与差押えが執行されても法的に文句は言えません。記載された期日前日までに必ず役所の窓口へ連絡を入れる必要があります。
Q2:家族や勤務先に一切バレずに税金の滞納を解決することは可能ですか?
A2:差し押さえが執行される前であれば十分に可能です。封筒自体は自宅に届きますが、即座に役所へ出向いて分割納付や換価の猶予を取り決め、その合意計画通りに納付を続けている限り、勤務先へ照会が行くことや自宅へ徴税吏員が捜索に来ることはありません。最も周囲にバレる原因は、放置した結果の「給与天引き」と「自宅捜索」です。
Q3:手元に現金が1円もなく、失業中の場合はどうすればいいですか?
A3:一刻も早く通帳、離職票、生活費の収支がわかる家計簿などを持参して役所の窓口へ相談してください。資力が著しく困窮しており、生活保護基準に近い状態であると認められた場合、地方税法第15条の7に基づく「滞納処分の停止(処分の執行停止)」が適用される可能性があります。執行停止が継続すれば、最終的に過去の滞納税金が法的に消滅する措置も存在します。
Q4:届いた封筒の色が普通の「白」や「青」なら、まだ当面は放置しても安全ですか?
A4:絶対に安全ではありません。白や青の封筒であっても、書面に「督促状」と明記されている場合、発送日から10日を経過した時点で法的な差押権はすでに成立しています。自治体によってはカラー封筒を採用せず、すべての督促を白い封筒で統一している地域もあるため、「色」だけで油断せず、書面に記載された文言と納期限を基準に行動してください。
まとめ:色に惑わされず「即日連絡」が最悪の事態を防ぐ防壁になる
税金の督促状や催告書における「青」「黄」「ピンク」「赤」という色のグラデーションは、行政側が段階的に鳴らしているサイレンの音量の変化です。特に赤やピンクの封筒は、強制力を行使する直前の「ラストコール」を告げる極めて切迫したシグナルに他なりません。
しかし、どれほど警告色が強烈であっても、物理的な差し押さえが断行される前であるならば、交渉と救済の道は必ず残されています。行政の徴税担当者が最も問題視するのは「支払えない困窮状態」そのものではなく、「連絡を断ち、対話を放棄する態度」です。ポストの中の色彩に怯えたり現実から逃避したりするのではなく、届いたその日のうちに封筒を手に取り、記載された窓口へ一本の電話を入れること。そのわずかな初動の勇気が、あなたの生活基盤、給与、そして社会的な信用を守る唯一にして最強の防壁となります。 (出典: 税金 督促 状 色(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。